11月17日,京东发布了2026年第三季度业绩。
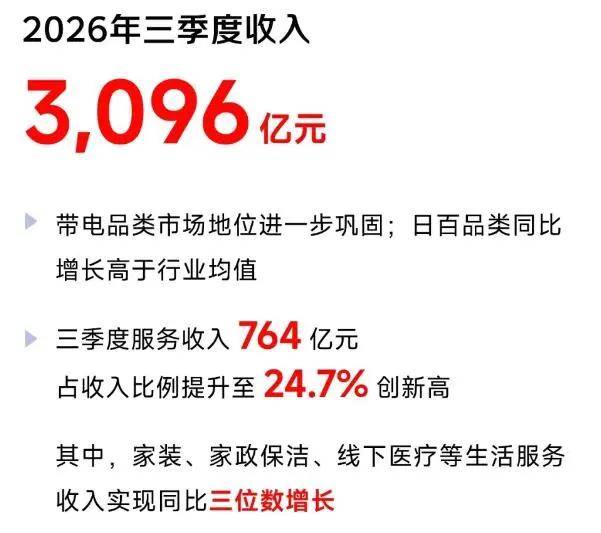
2026年第三季度,京东收入3096亿元,去年同期为2991亿元,同比增长3.5%,超出市场预期。其中,服务收入达到764亿元,占总收入比例提升至24.7%,创历史新高。
2026年第三季度,京东净利润为65亿元,而2025年第三季度为53亿元;非美国公认会计准则下净利润同比增长44%至83亿元。
单季数字之外,把时间拉长看,京东服务收入从十年前的300亿到今年有望突破3000亿,十年十倍。更值得看的是结构变了——十年前京东主要靠广告佣金,如今物流服务打底,生活服务成了新的增长极。
这背后是服务消费整体在扩容,今年前三季度,京东网上服务零售增速5.3%,跑赢了商品消费。但规模越大,越要回答一个问题:京东服务能不能从“第二曲线”变成真正的增长引擎。这份财报的核心看点,就是生活性服务的高增长能不能延续,生产性服务对外变现走到了哪一步。
生活性服务:用户认的是省心
服务业务是本次财报中增长较为突出的板块。其中,家装、家政保洁、线下医疗等生活服务收入在Q3实现了同比三位数增长。这不是靠补贴催出来的,是粘性生意、是口碑生意。
服务市场长期存在乱收费、服务质量参差、出了问题找不到售后三大痛点,京东用标准化、确定性提升体验——京东家政启用行业首个“智慧家庭服务实训中心”,发布全国标准化培训体系;家庭维修承诺最快30分钟上门、乱收费双倍赔;一个搬家服务,京东打磨出了5大环节、60个标准。
这些品类有个共同点:决策成本高、服务链路长、标准化难。用户选你之前会犹豫,选完之后又懒得换。京东敢承诺“乱收费双倍赔”,底气来自自营和直营化管理——不是把服务挂到平台上就完了,而是把服务者管起来,把流程拆成可执行的标准,再把售后责任揽到自己身上。靠这三件事,京东正在把服务从“看运气”变成“有标准”。标准立住了,用户才敢把钥匙交给保洁师,才敢让安装师傅独自进门。
以家政为例,京东家政从培训到上门有一套完整链路:服务者先经过实训中心培训,考核合格才能上岗;上门时统一工具、统一流程,完工后有回访;出了问题,京东兜底赔付。这套链路跑通之后,用户才愿意购买多次服务卡。
据了解,今年三季度,京东家政与上海共建的行业首个“智慧家庭服务实训中心”正式启用,打造集技能培训、就业推荐、行业示范于一体的家政技能人才培养平台。养车业务也是这套逻辑,京东养车首家线下培训中心正式落成运营,截至三季度末,京东养车累计认证技师12万人,服务流程标准化,上门或者到店都有统一规范,用户才敢把车交出去。
同时把入口做轻——JoyAI语音下单、AI医生问诊降低使用门槛,用户不用打字、不用排队挂号,说一句话就能预约服务上门。
双十一数据也印证了这一点:家政多次卡订单同比增长550%、养车订单同比增长167%、体检用户数同比增长300%,11.11期间共产生超3亿笔服务订单。
“服务消费下一个爆发点是把过去非标的本地服务,变得像商品一样可以搜索、推荐、下单、履约和评价。”京东零售本地生活履约业务相关负责人此前在2026中国电商大会上表示,这种从“实物即时零售”向“服务即时零售”的延伸,将是未来几年比较大的结构性机会。

生产性服务:帮商家把生意做大,自己才有增长
相比于生活性服务,生产性服务才是服务业的主战场。
这些年来,京东把围绕供应链的零售、物流、金融、工业等能力拆解、打包,对外输出,帮品牌和商家提升供应链效率。这背后是“十节甘蔗理论”——供应链从交易、仓储、配送到安装、售后,每多覆盖一个环节,就多一层服务收入。
2026年前三季度,京东的服务收入达到2266亿,预计全年会达到3000亿左右。
对应到收入上就是三条线:物流对外服务、广告佣金、企业采购与工业服务。
首先,物流对外,是把京东积累二十多年的仓储配送能力开放给外部客户,不只是快递配送,还包括一体化供应链管理,服务的企业覆盖制造、能源、交通、建筑、农业等十几个领域。
第三季度,京东物流实现收入639.53亿元、增长16.1%,经营利润19.21亿元,同比增约50%,利润率从2.3%提升至3.0%。现如今,京东物流已经不是平台的成本中心,而是稳定的利润来源。值得一提的是,在收购原属新业务的本地即时配送业务后,物流板块的外部服务能力和规模效应进一步显现。
其次,广告佣金,是商家生意增长之后自然带来的收入,3C、家电、超市这些品类,商家投放广告的意愿最强。第三季度,京东平台及广告服务收入281亿元,同比增长9.6%。
第三,企业采购与工业服务,是帮企业降本的工具,从办公用品到工业品,企业能在京东上一站式采购。其中,京东工业三季度收入80.3亿元,同比增长36.2%,经调整经营利润4.4亿元,同比增长93.9%。京东工业发起机器人零部件产业发展联盟,目标三年助力100家零部件供应商业绩倍增。
销售数据显示,2026年京东工业的机器人零部件销售额同比增速超过200%,超过500家机器人公司在京东工业采购零部件,核心零部件销售占比超过50%,机器人零部件产品供应商超1600家,动销SKU数量近6万个。
AI是暗线,开关在服务增速手里
商家侧的增长背后,AI也在发挥作用。AI投入成本高,是所有企业当下都绕不开的话题,京东也同样面临这笔投入,但它的解法不太一样——先量脚再做鞋。
第三季度,京东的研发费用总计77亿元,同比增长36.9%,占收入比例从1.9%升至2.5%,已经连续两季度加码研发投入。
从这份财报看,京东的技术研发方向十分明确:把AI能力嫁接在供应链真实需求之上,AI医生、数字人、AI采购管家这些工具,已经在帮用户和商家降本提效,用户自然会持续使用。
11.11期间,京东AI医生“大为”问诊订单量同比增长超5倍。围绕体检报告解读、健康问题咨询、用药提醒和日常健康管理等需求,AI正在帮助用户获得更清晰、更具可执行性的健康建议;目前,京东数字人JoyAvatar已累计服务超10万家商家,数字人开播账号数同比增长超220%,无需真人出镜也能全天候直播,选品定价环节依托AI动态调价、补货,成为商家的全天候标配;此外,作为面向政企客户打造的智能采购Agent,京东AI采购管家目前已落地70+场景化应用,服务企业客户突破25万家。
在业界看来,京东的思路是先锚定用户和商家的真实需求,再嵌入AI能力,而不是先堆砌技术再寻找落地场景。
AI的价值不止在用户端。京东也在加速布局物理AI落地:物流“超脑”3.0、L4级自动驾驶重卡、JoyIndustrial2.0工业模型等产品,将AI能力下沉至仓储、配送、制造等实体场景,为制造企业提供排产、质检、设备维护等数字化能力。
京东物流于第三季度发布“超脑”大模型3.0,把亿级包裹端到端最优路径规划的求解时间从分钟级压缩至秒级;在北京高级别自动驾驶示范区,京东物流携手合作伙伴落地L4级自动驾驶重卡载货示范应用。京东工业推出JoyIndustrial2.0系列工业模型及AI应用,推动工业供应链认知能力向物理场景延伸,并与AMD达成战略合作,聚焦“工业大模型+智算硬件”的深度融合与场景落地。京东产发打造的Robobase机器人产业基地已在广州黄埔科学城、无锡高新区陆续开工,配套AI智慧园区方案,推动具身智能融入园区运营场景。
这条路比纯线上服务更重、节奏更慢,而服务收入的盘子,也将从国内生活服务和企业服务,进一步延伸到海外供应链服务。