
近期科创50持续调整,不少投资者开始担心科技成长还能不能看?科创50ETF华夏(588000)跟踪的科创50指数是不是还会继续跌?市场下跌的时候,最容易让人犹豫,但很多时候,真正值得关注的机会,也恰恰孕育在情绪低迷之中。
如果把时间拉长一些,或许可以换一个角度来看,当前的科创50,是否正在逐步进入一个值得观察、值得博弈的时间窗口?
我们不妨从技术面、海外流动性、资金面以及产业趋势几个维度,一起看看。
一、指数持续调整,反而到了值得观察的位置
先看最直观的技术面。
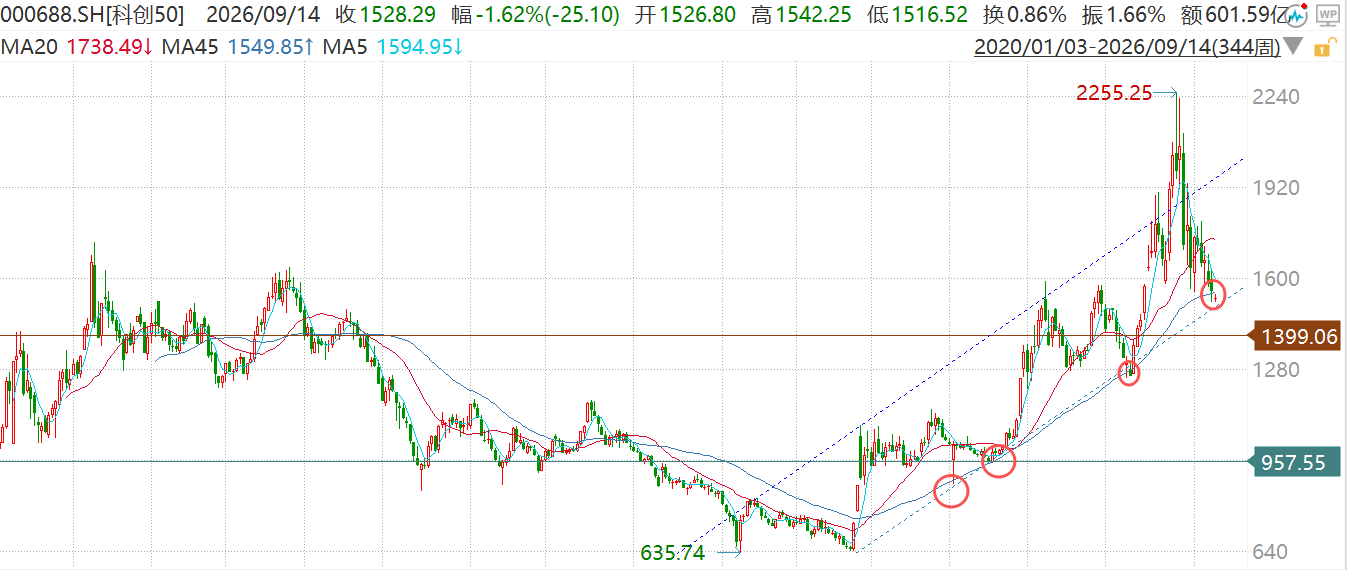
从2024年9月24日以来,科创50指数经历了明显的趋势反转,市场运行逻辑已经从此前的持续下跌,逐步转向震荡上行。
而在这一轮趋势改善之后,一个非常值得关注的技术特征正在不断得到验证
科创50在上涨过程中出现过多次阶段性调整,而每一次调整至45周线附近,都出现了明显的止跌企稳。
数据来源:wind 历史表现不代表未来
换句话说,45周线正在成为这一轮中期趋势的重要观察线。
上涨过程中最健康的走势,并不是指数永远上涨,而是上涨—调整—确认支撑—再上涨。
因此,对于科创50而言,与其纠结“为什么最近又跌了”,不如重点观察45周线能否再次经受住考验?
如果能够再次止跌企稳,那么对于中长期投资者而言,当前的调整反而可能提供一个重新审视科创50配置价值的时间窗口。
当然,技术指标从来不是绝对的买卖信号,但当一个重要中期均线在过去的调整中已经多次发挥支撑作用时,它的再次验证值得重点关注。
二、海外流动性:最担心的时候,往往是预期开始变化的时候
除了指数本身,近期市场另一个重要变量,就是美联储货币政策。
9月16日美联储议息会议即将落地。
对于科技成长资产而言,海外利率环境一直是影响估值的重要变量之一。过去一段时间,市场对于海外利率以及流动性的担忧,持续压制成长板块的风险偏好。但站在当前时点来看,市场最需要关注的,已经不只是“加不加息”本身,而是靴子落地之后,市场对于未来流动性环境的预期是否能够得到改善。
对于科创50这样的科技成长指数而言,估值对利率变化往往更加敏感。因此,议息结果落地之后,最大的意义之一就是不确定性下降。
当市场从“等待结果”转向“交易结果”,此前压制风险偏好的因素有望逐步钝化。如果海外流动性预期出现边际改善,那么对于科技成长板块而言,无疑是一项重要的催化。所以,从时间维度来看9月议息会议,是近期市场情绪和风险偏好非常重要的观察窗口。
三、ETF资金正在用真金白银表达态度
如果说指数走势反映的是市场情绪,那么ETF资金流向,则更像是在观察机构投资者到底有没有行动。
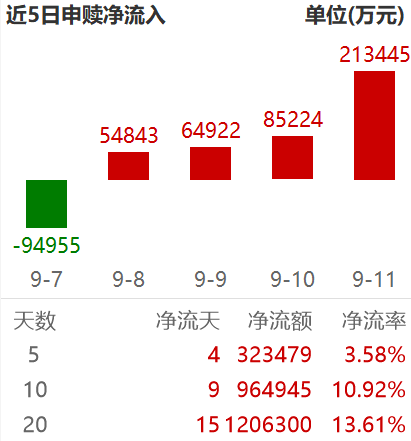
近期一个值得关注的现象是科创50ETF正在加大流入力度。近5个交易日流入32.34亿元,近10个交易日流入96.49亿元,近20个交易日流入120.63亿元。
数据来源:20260911
这背后释放出的信号值得重视。因为ETF资金与短线情绪资金的投资逻辑并不完全相同。当市场持续调整时,如果资金仍然通过ETF持续流入,意味着部分投资者并没有因为短期波动而离场,反而在利用市场调整进行布局。尤其对于科创50这样的宽基科技指数而言,天然具备分散单一公司风险、一次性布局一篮子科技核心资产的特点。
因此,当指数调整、情绪偏弱,而ETF资金却开始持续增加配置时,往往意味着市场内部正在发生分歧。短线资金看到的是波动;而部分中长期资金看到的,可能是调整之后的配置价值。
- A股持续缩量,地量之后风格切换已在酝酿
另外一个不容忽视的市场信号是A股整体成交正在持续萎缩。
9月10日,沪深两市成交额仅1.65万亿元,较前一交易日缩量2085亿元,为下半年首次跌破1.7万亿元,全年第二“地量”。9月7日以来,A股成交额已连续4个交易日低于2万亿元,9月以来已有6个交易日成交额低于2万亿元,占比超三成。全A日均成交额已从6月高点的3.5万亿元降至1.9万亿元,降幅达46.6%。
总体来看当前市场并非恐慌杀跌,而是做多动能枯竭的磨底过程。这不是资金在夺路而逃,而是卖压自然出清、增量资金选择观望的“减量博弈”状态。
广发证券对2005年以来5轮牛市中的22次缩量回调进行了系统复盘,结论是当下A股缩量47%,在以往牛市中并不罕见,而40%-70%的缩量幅度反而对应着短线相对不错的入场信号。
缩量之后,风格如何切换?在缩量磨底阶段,防御性资产,如银行往往率先获得资金抱团,但历史经验表明,银行独涨而成长普跌的格局难以持续。随着量能逐步修复,资金大概率会重新从防御转向进攻,而科创50作为A股风险偏好的“风向标”,往往在风格切换中受益。换句话说,缩量不是科创50的敌人,而是它酝酿下一轮弹性的“弹簧压缩期”。
五、真正值得长期关注的,不是短期涨跌,而是科创50背后的产业趋势
如果只看K线,科创50可能只是一条指数。但如果把指数拆开来看,会发现它背后对应的其实是中国科技产业升级的重要方向。
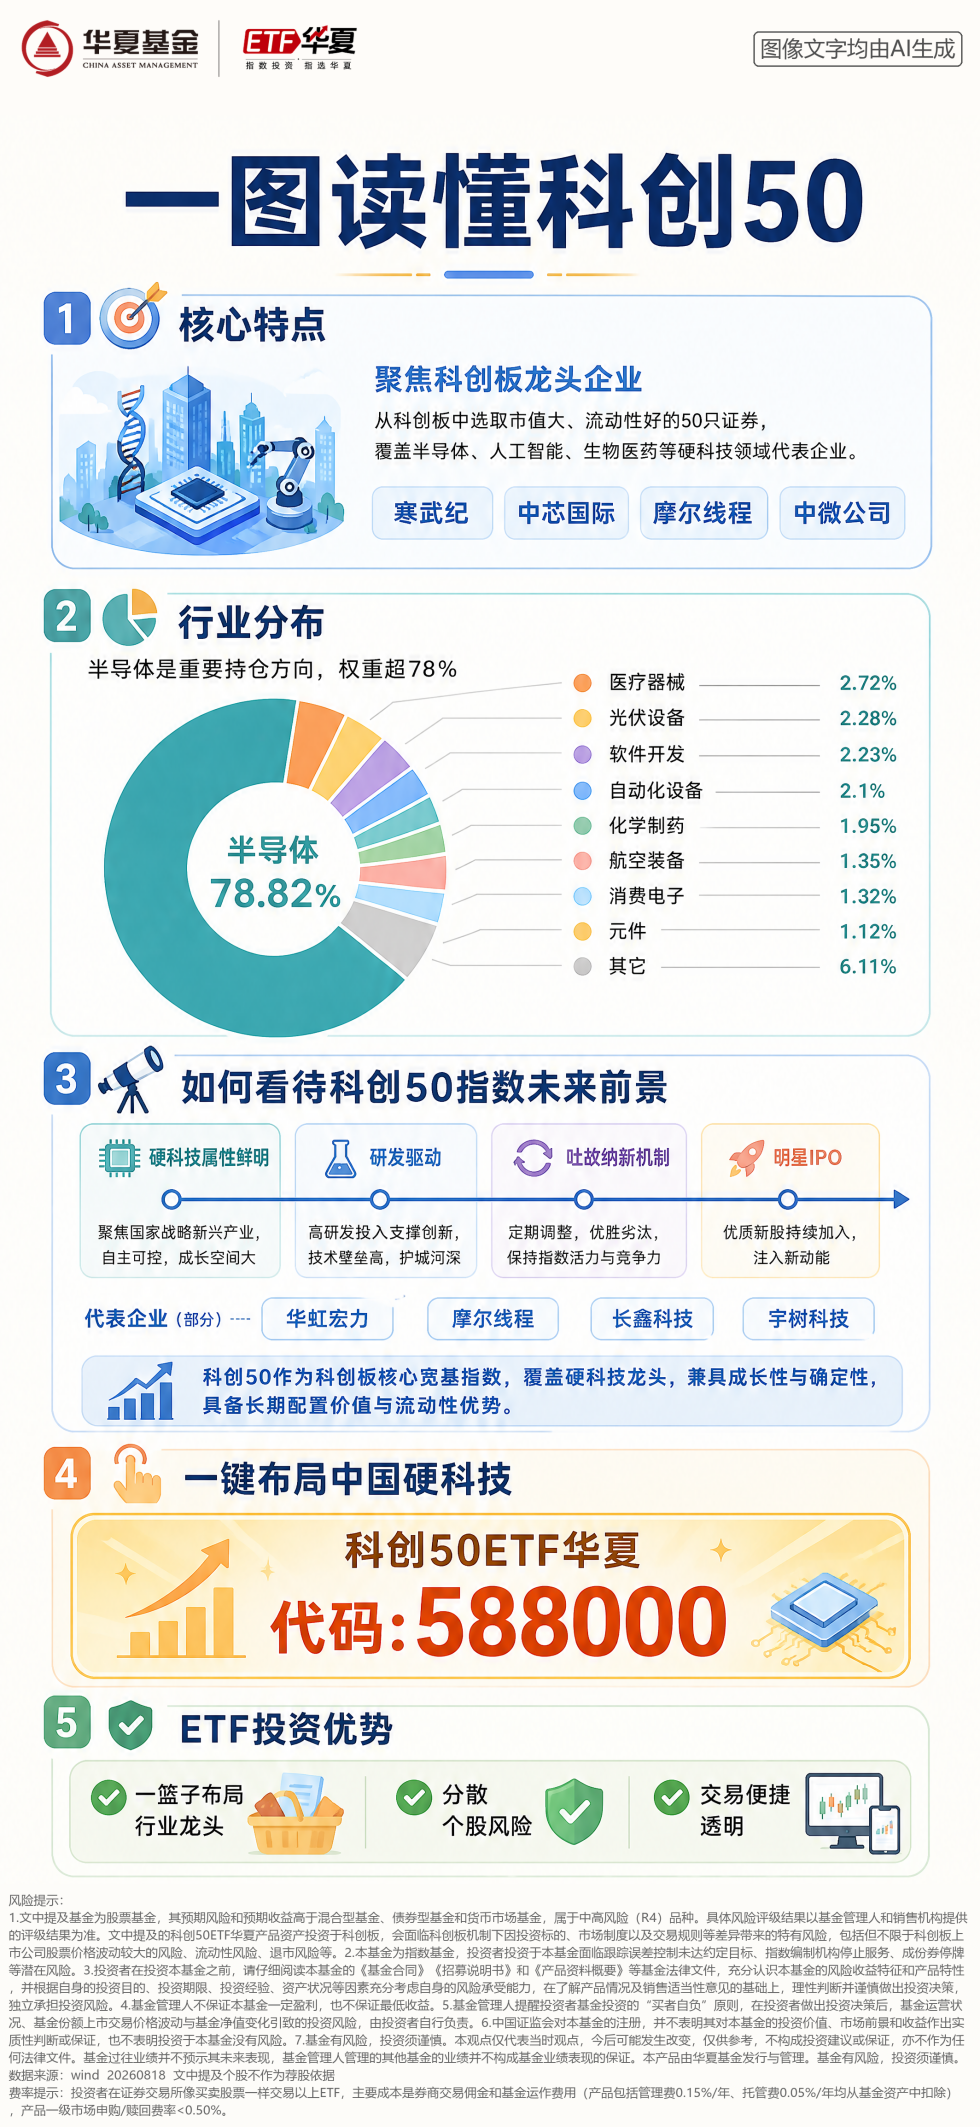
科创50聚焦科创板中市值较大、流动性较好的代表性企业,覆盖半导体、新一代信息技术、高端装备、先进制造、生物医药等多个科技创新方向。
这些行业最大的特点是短期业绩可能有波动,但长期产业趋势仍然清晰。
半导体产业国产替代、先进制程、AI算力需求以及半导体产业链自主可控,仍然是长期产业逻辑。人工智能领域,从大模型到算力,再到应用端,正在经历新一轮技术周期。高端装备和先进制造,则受益于制造业升级、产业链自主可控以及中国企业全球竞争力提升。生物医药同样处于创新驱动和产业升级的重要阶段。
因此,投资科创50,本质上并不是在押注某一家公司的短期业绩,而是在通过指数工具,参与中国科技创新产业长期成长。
投资最重要的,并不是寻找“绝对最低点”。因为没有人能够准确判断最低点在哪里。真正值得做的,是寻找赔率与胜率开始逐步改善的区域。
当前科创50经历持续调整之后,技术上再次来到45周线这一重要观察位置;海外方面,9月议息会议即将落地,市场等待已久的利率政策靴子有望进一步明朗;资金方面,ETF正在加大流入力度;产业方面,半导体、AI、高端制造等科技产业长期趋势仍然存在。
把这几个因素放在一起看,当前市场或许正已经进入值得分批关注的区域?
风险提示:
1.文中提及基金为股票基金,其预期风险和预期收益高于混合型基金、债券型基金和货币市场基金,属于中高风险(R4)品种。具体风险评级结果以基金管理人和销售机构提供的评级结果为准。文中提及的科创50ETF华夏产品资产投资于科创板,会面临科创板机制下因投资标的、市场制度以及交易规则等差异带来的特有风险,包括但不限于科创板上市公司股票价格波动较大的风险、流动性风险、退市风险等。2.本基金为指数基金,投资者投资于本基金面临跟踪误差控制未达约定目标、指数编制机构停止服务、成份券停牌等潜在风险。3.投资者在投资本基金之前,请仔细阅读本基金的《基金合同》《招募说明书》和《产品资料概要》等基金法律文件,充分认识本基金的风险收益特征和产品特性,并根据自身的投资目的、投资期限、投资经验、资产状况等因素充分考虑自身的风险承受能力,在了解产品情况及销售适当性意见的基础上,理性判断并谨慎做出投资决策,独立承担投资风险。4.基金管理人不保证本基金一定盈利,也不保证最低收益。5.基金管理人提醒投资者基金投资的“买者自负”原则,在投资者做出投资决策后,基金运营状况、基金份额上市交易价格波动与基金净值变化引致的投资风险,由投资者自行负责。6.中国证监会对本基金的注册,并不表明其对本基金的投资价值、市场前景和收益作出实质性判断或保证,也不表明投资于本基金没有风险。7.基金有风险,投资须谨慎。本观点仅代表当时观点,今后可能发生改变,仅供参考,不构成投资建议或保证,亦不作为任何法律文件。基金过往业绩并不预示其未来表现,基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证。本产品由华夏基金发行与管理。基金有风险,投资须谨慎。 费率提示:投资者在证券交易所像买卖股票一样交易以上ETF,主要成本是券商交易佣金和基金运作费用(产品包括管理费0.15%/年、托管费0.05%/年均从基金资产中扣除),产品一级市场申购/赎回费率<0.50%。